Con la legge di bilancio 2026 (legge 30 dicembre 2025, n. 199, articolo 1, commi 427-436) è arrivato l’iperammortamento: una maggiorazione fiscale del costo dei beni strumentali nuovi, per gli investimenti effettuati dal 1° gennaio 2026 al 30 settembre 2028. Il MIMIT lo descrive come la misura che, in continuità con i Piani Transizione 4.0 e 5.0, sostituisce i relativi crediti d’imposta. Le regole operative sono nel decreto interministeriale MIMIT-MEF del 7 maggio 2026 e la piattaforma del GSE è aperta per tutte e tre le fasi della procedura. Guardiamo la misura con due lenti che interessano molte PMI: l’intelligenza artificiale e gli investimenti green.
Una premessa di trasparenza: ci basiamo sui testi ufficiali (legge 199/2025 con l’Allegato V, decreto-legge 38/2026, decreto interministeriale del 7 maggio 2026, decreti direttoriali del MIMIT e pagina del MIMIT), ma non abbiamo letto le istruzioni operative e le FAQ del GSE. Questo articolo è informazione generale e non consulenza fiscale: prima di investire, verifica il tuo caso con il commercialista.
1. Come funziona l’iperammortamento
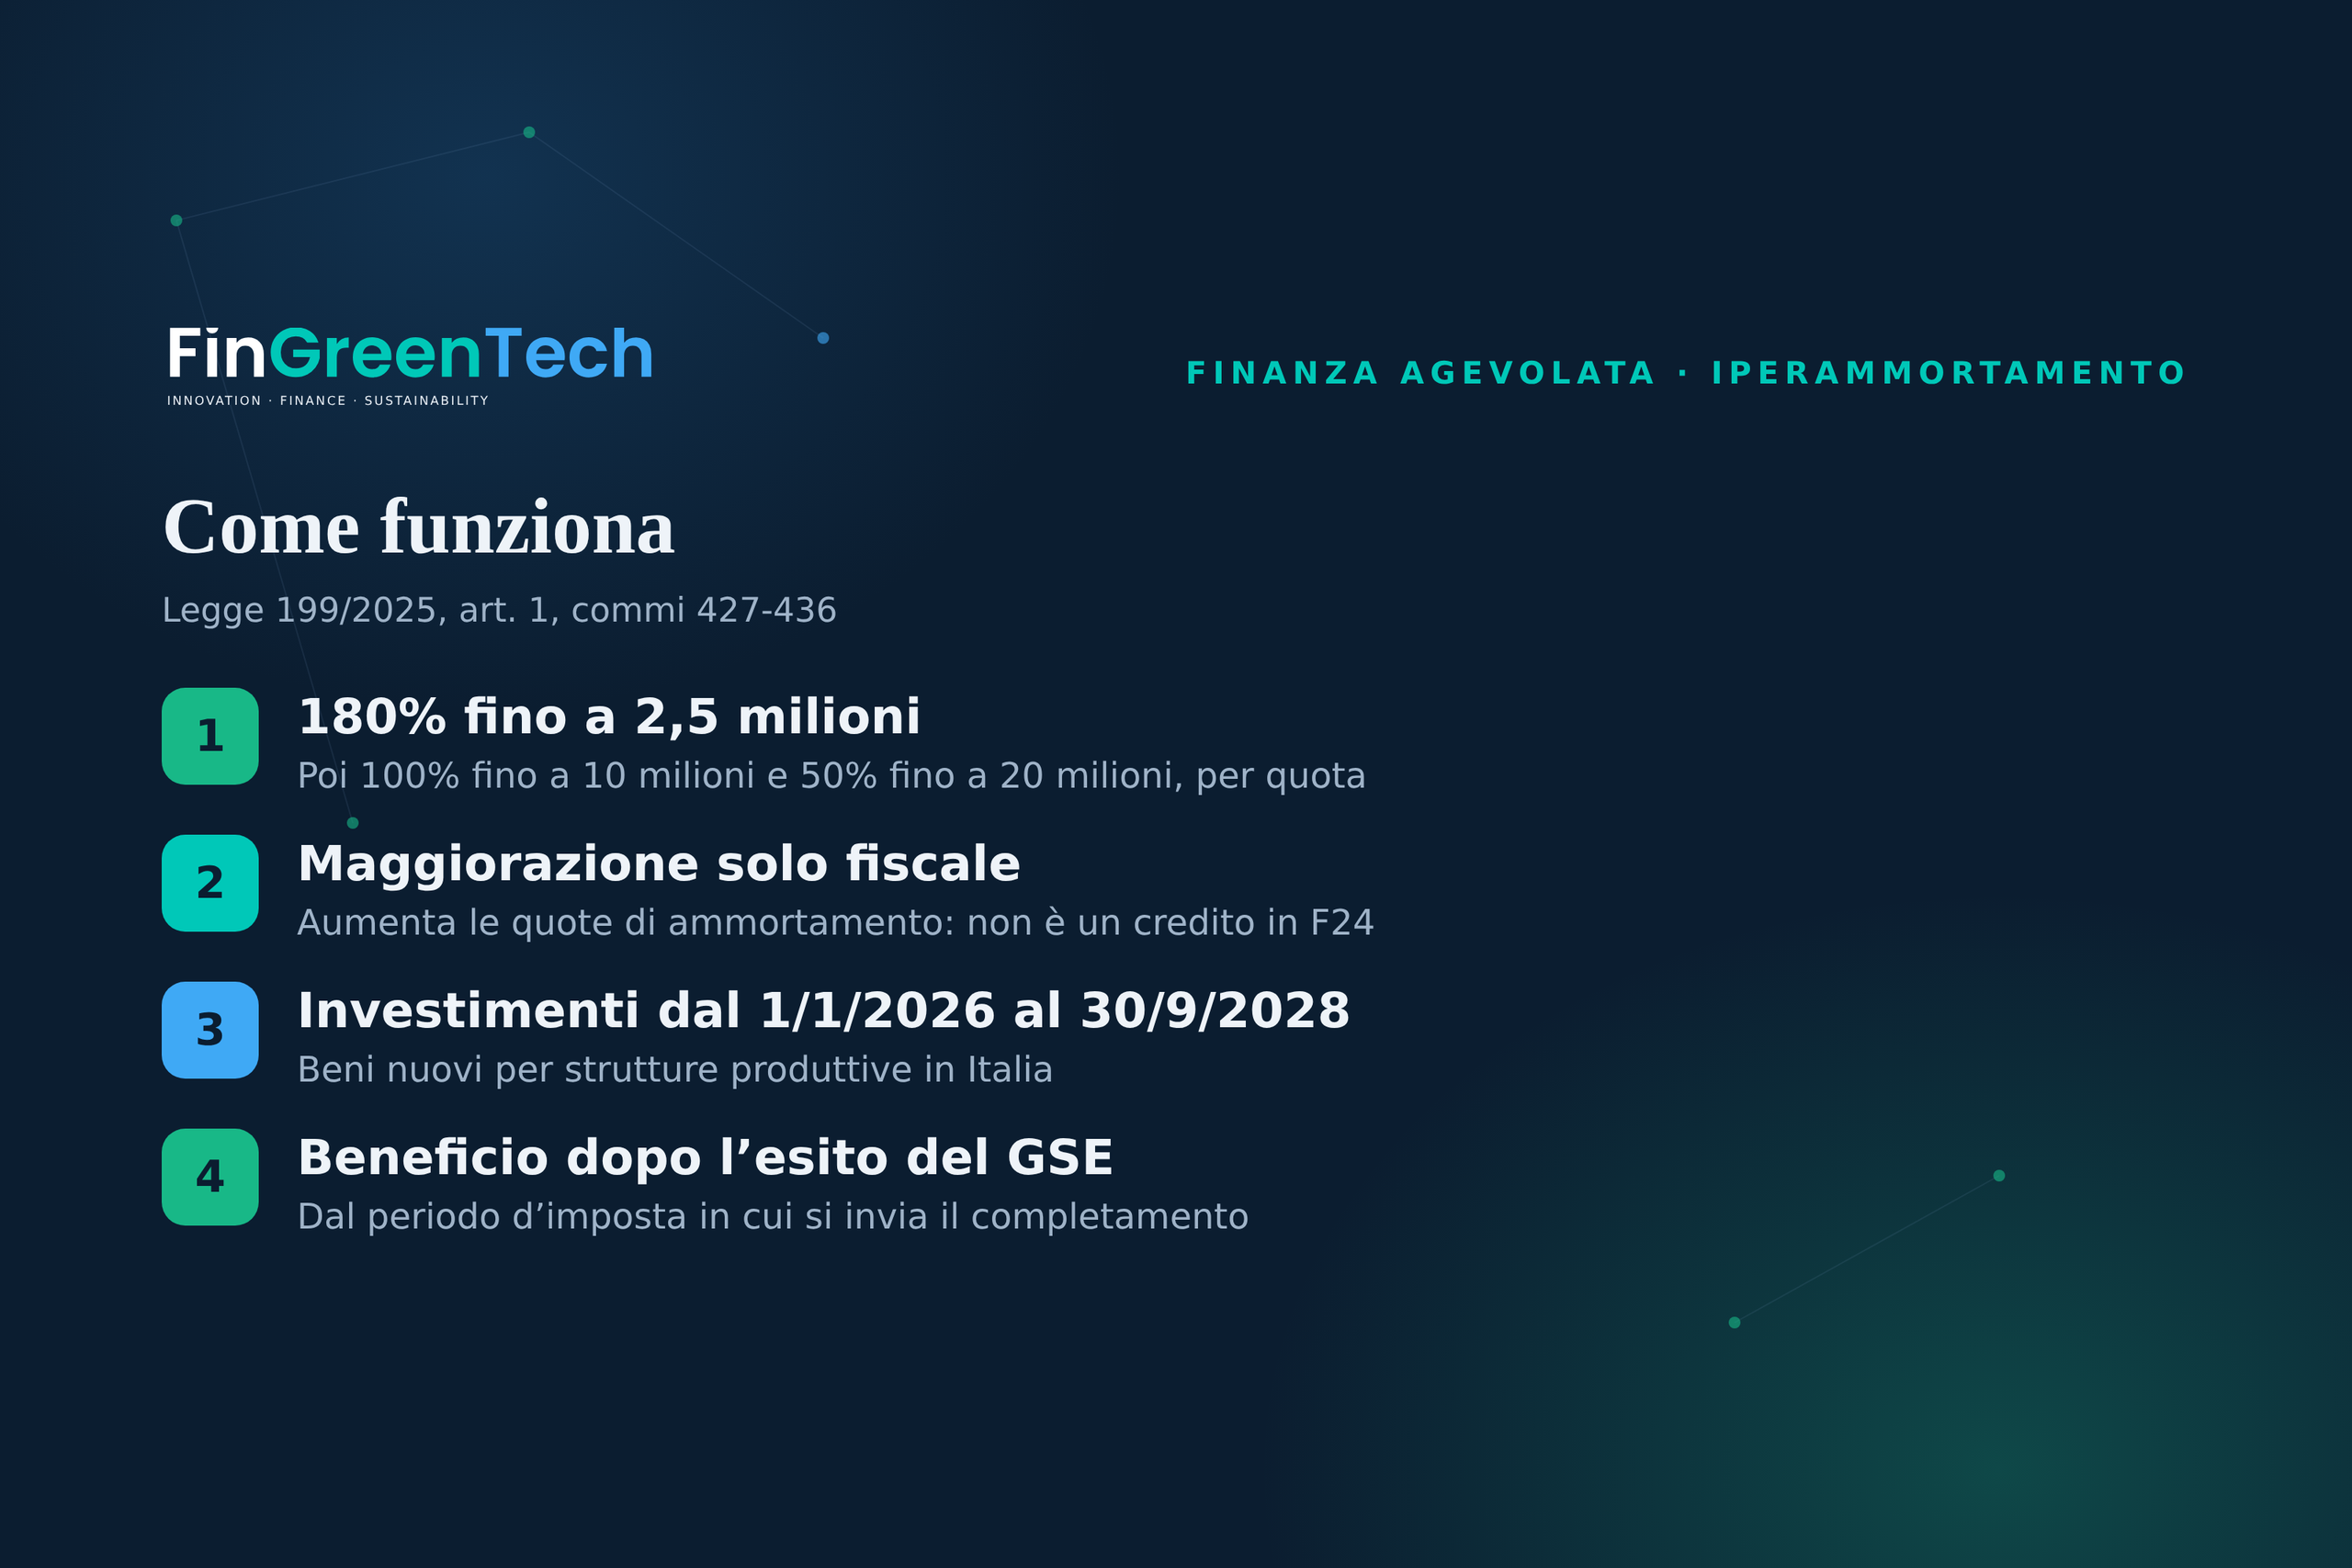
Non è un contributo e non è un credito d’imposta da usare in F24. È una maggiorazione del costo di acquisizione del bene, con rilevanza solo fiscale, per calcolare le quote di ammortamento e i canoni di leasing finanziario. In pratica riduce l’imponibile ai fini delle sole imposte sui redditi, come precisa il MIMIT. La maggiorazione si applica per quota di investimento e per ciascun anno:
| Quota di investimento (per anno) | Maggiorazione del costo |
|---|---|
| fino a 2,5 milioni di euro | 180% |
| oltre 2,5 e fino a 10 milioni di euro | 100% |
| oltre 10 e fino a 20 milioni di euro | 50% |
Un esempio, solo per capire la logica. Su un investimento agevolabile di 1 milione di euro, la maggiorazione del 180% porta a 1,8 milioni di costo deducibile in più, quindi 2,8 milioni complessivi da ammortizzare. Con l’aliquota IRES ordinaria del 24%, l’effetto sulle imposte è di circa 432.000 euro in più rispetto all’ammortamento normale, cioè il 43,2% del costo. Ricorda che la deduzione si distribuisce sulle quote di ammortamento degli anni e che serve un reddito imponibile in cui farla valere: il risultato reale dipende dalla tua situazione fiscale. Per un investimento di 3 milioni, invece, i primi 2,5 milioni sono maggiorati del 180% e gli ulteriori 500.000 euro del 100%.
Chi può usarla. Le imprese residenti e le stabili organizzazioni con sede in Italia, a prescindere da forma giuridica, settore, dimensione e regime fiscale adottato per determinare il reddito. Restano escluse, tra le altre, le imprese in liquidazione volontaria, fallimento o altre procedure concorsuali e quelle con sanzioni interdittive ai sensi del D.lgs. 231/2001. La spettanza è inoltre subordinata al rispetto delle norme sulla sicurezza sul lavoro e al regolare versamento dei contributi previdenziali.
Una novità importante. Il testo originale della legge richiedeva beni prodotti nell’Unione europea o nello Spazio economico europeo. L’articolo 7 del decreto-legge 38/2026 ha soppresso quel requisito, con effetto per gli investimenti effettuati dal 1° gennaio 2026. Restano il vincolo di destinazione a strutture produttive ubicate in Italia e le altre condizioni che vediamo più avanti.
2. Intelligenza artificiale: cosa c’è nell’Allegato V
I beni immateriali agevolabili sono elencati nell’Allegato V alla legge 199/2025, che sostituisce e aggiorna gli ex allegati A e B della legge 232/2016. Per l’AI le voci sono esplicite. Tra i software, i sistemi, le piattaforme e le applicazioni di «intelligenza artificiale avanzata» compaiono:
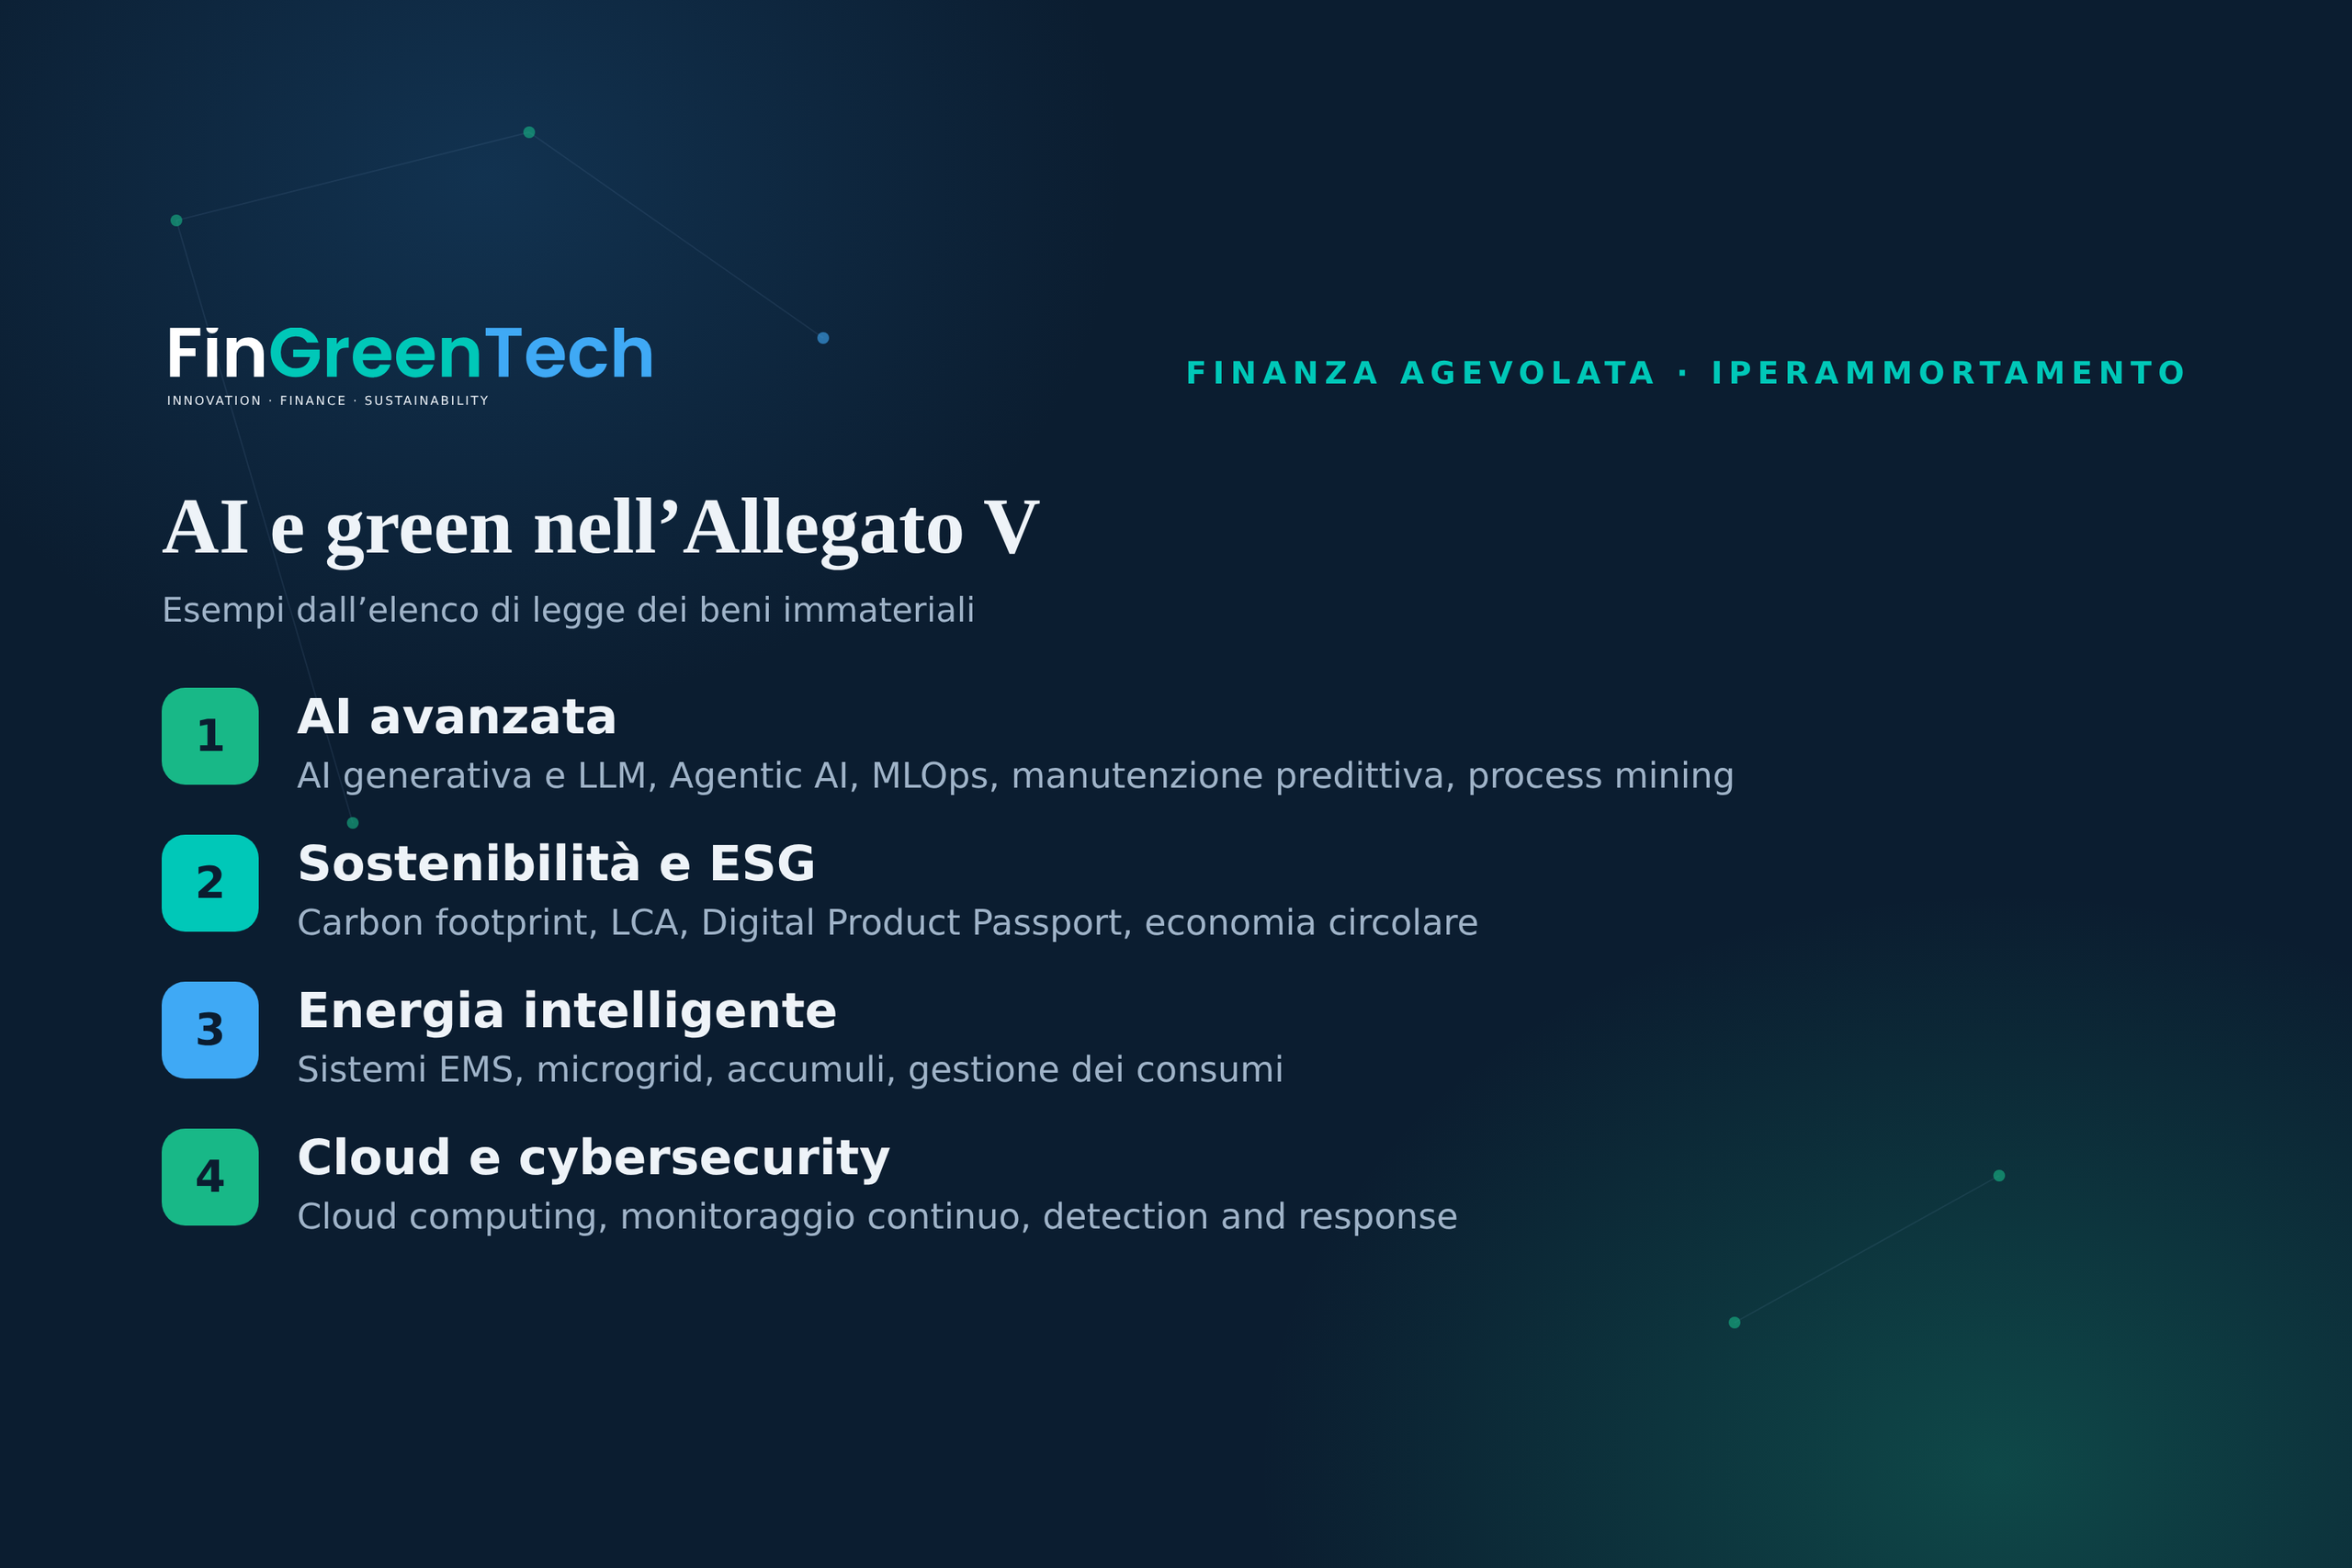
- AI generativa e modelli linguistici (LLM) per la generazione di contenuti, documentazione tecnica e codice e per il supporto ai processi decisionali;
- AI autonoma (Agentic AI), in grado di eseguire compiti complessi e orchestrare flussi di lavoro nei processi operativi;
- piattaforme MLOps per la gestione del ciclo di vita dei modelli, con versionamento, monitoraggio e deployment;
- AI per la manutenzione predittiva, per anticipare i guasti e ottimizzare gli interventi;
- process mining, per analizzare e ottimizzare i processi aziendali a partire dai dati di sistema.
L’elenco comprende anche l’AI e il machine learning a garanzia della qualità del processo produttivo, i sistemi di supporto alle decisioni su cloud o dispositivi edge e le piattaforme low-code e no-code per applicazioni industriali e automazioni di processo.
Rientrare nell’elenco non basta. Il bene deve essere nuovo e deve essere interconnesso al sistema aziendale di gestione della produzione o alla rete di fornitura. Un assistente AI usato in modo isolato, senza collegamento con i sistemi dell’impresa, difficilmente soddisfa questo requisito, e l’interconnessione va comprovata con una perizia. Non possiamo dirti in anticipo se uno specifico progetto rientri: dipende da cosa si acquista, come si integra e come viene documentato.
E gli abbonamenti SaaS? Sul punto circolano interpretazioni diverse. L’Allegato V elenca il cloud computing e le piattaforme su cloud, ma nei testi ufficiali che abbiamo letto non troviamo una regola esplicita su come trattare i canoni di servizio rispetto al «costo di acquisizione» di un bene. Non possiamo quindi dirti né che siano agevolabili né che siano esclusi: chiedi conferma al GSE e al tuo commercialista prima di decidere.
3. Investimenti green: dal software all’energia
Il lato green della misura ha due componenti.
Software e piattaforme per la sostenibilità (Allegato V). Tra i beni immateriali figurano i sistemi per il calcolo, il monitoraggio e l’ottimizzazione dell’impronta carbonica di prodotti e processi, l’analisi del ciclo di vita (LCA) e la gestione delle prestazioni ESG; le piattaforme per il Passaporto Digitale del Prodotto, integrate con i sistemi PLM, ERP e MES; i software per la gestione dei rifiuti, l’economia circolare e il fine vita. Sul fronte energia compaiono i sistemi per la gestione intelligente dell’energia (ottimizzazione dei consumi, accumulo, bilanciamento dei carichi, energy dashboarding, power quality) e i sistemi EMS per microgrid e integrazione di rinnovabili e accumuli, con funzioni come peak shaving e demand response.
Autoproduzione di energia da fonti rinnovabili. Sono agevolabili anche i beni materiali nuovi finalizzati all’autoproduzione da fonti rinnovabili destinata all’autoconsumo, anche a distanza, compresi gli impianti di stoccaggio. Il decreto fissa la regola del dimensionamento: la producibilità attesa degli impianti elettrici non può superare il 105% del fabbisogno energetico della struttura produttiva, calcolato sui consumi medi annui dell’esercizio precedente. Per il fotovoltaico valgono solo i moduli indicati dall’articolo 12, comma 1, lettere b) e c), del decreto-legge 181/2023, e il decreto fissa parametri di costo massimo ammissibile espressi in euro per kW.
Anche la cybersecurity è nell’elenco: piattaforme per la protezione di reti, dati e impianti con monitoraggio continuo, rilevamento delle anomalie e risposta automatizzata (detection and response). Per le aziende che si stanno adeguando alla direttiva NIS2, di cui abbiamo parlato nel nostro vademecum sui soggetti NIS, può essere un’occasione da valutare, sempre alle condizioni di legge.
4. Le condizioni da non sottovalutare
- Beni nuovi, interconnessi, in Italia. L’investimento deve riguardare beni nuovi, destinati a strutture produttive ubicate nel territorio dello Stato e interconnessi al sistema aziendale di gestione della produzione o alla rete di fornitura.
- Perizia tecnica asseverata. Le caratteristiche dei beni e l’interconnessione si comprovano con una perizia rilasciata da un ingegnere o da un perito industriale iscritti all’albo, oppure con l’attestazione di un ente di certificazione accreditato, dotati di idonee coperture assicurative.
- Certificazione contabile. L’effettivo sostenimento delle spese deve risultare da una certificazione rilasciata da un revisore legale dei conti o da una società di revisione.
- Cumulo. La maggiorazione è cumulabile con altre agevolazioni nazionali ed europee, purché non coprano le stesse quote di costo e non si superi il costo sostenuto; la base di calcolo è al netto dei contributi ricevuti. Non si applica agli investimenti che beneficiano del credito d’imposta Transizione 5.0 (legge 207/2024, articolo 1, comma 446).
- Cessione del bene. Se durante il periodo di fruizione il bene viene venduto o spostato in una struttura all’estero, le quote residue del beneficio restano solo se, nello stesso periodo d’imposta, lo si sostituisce con un bene nuovo con caratteristiche tecnologiche analoghe o superiori.
5. La procedura con il GSE, passo per passo
Tutte le comunicazioni passano dall’Area Clienti del GSE, con accesso tramite SPID o CIE, e vanno fatte per ciascuna struttura produttiva a cui si riferiscono gli investimenti.
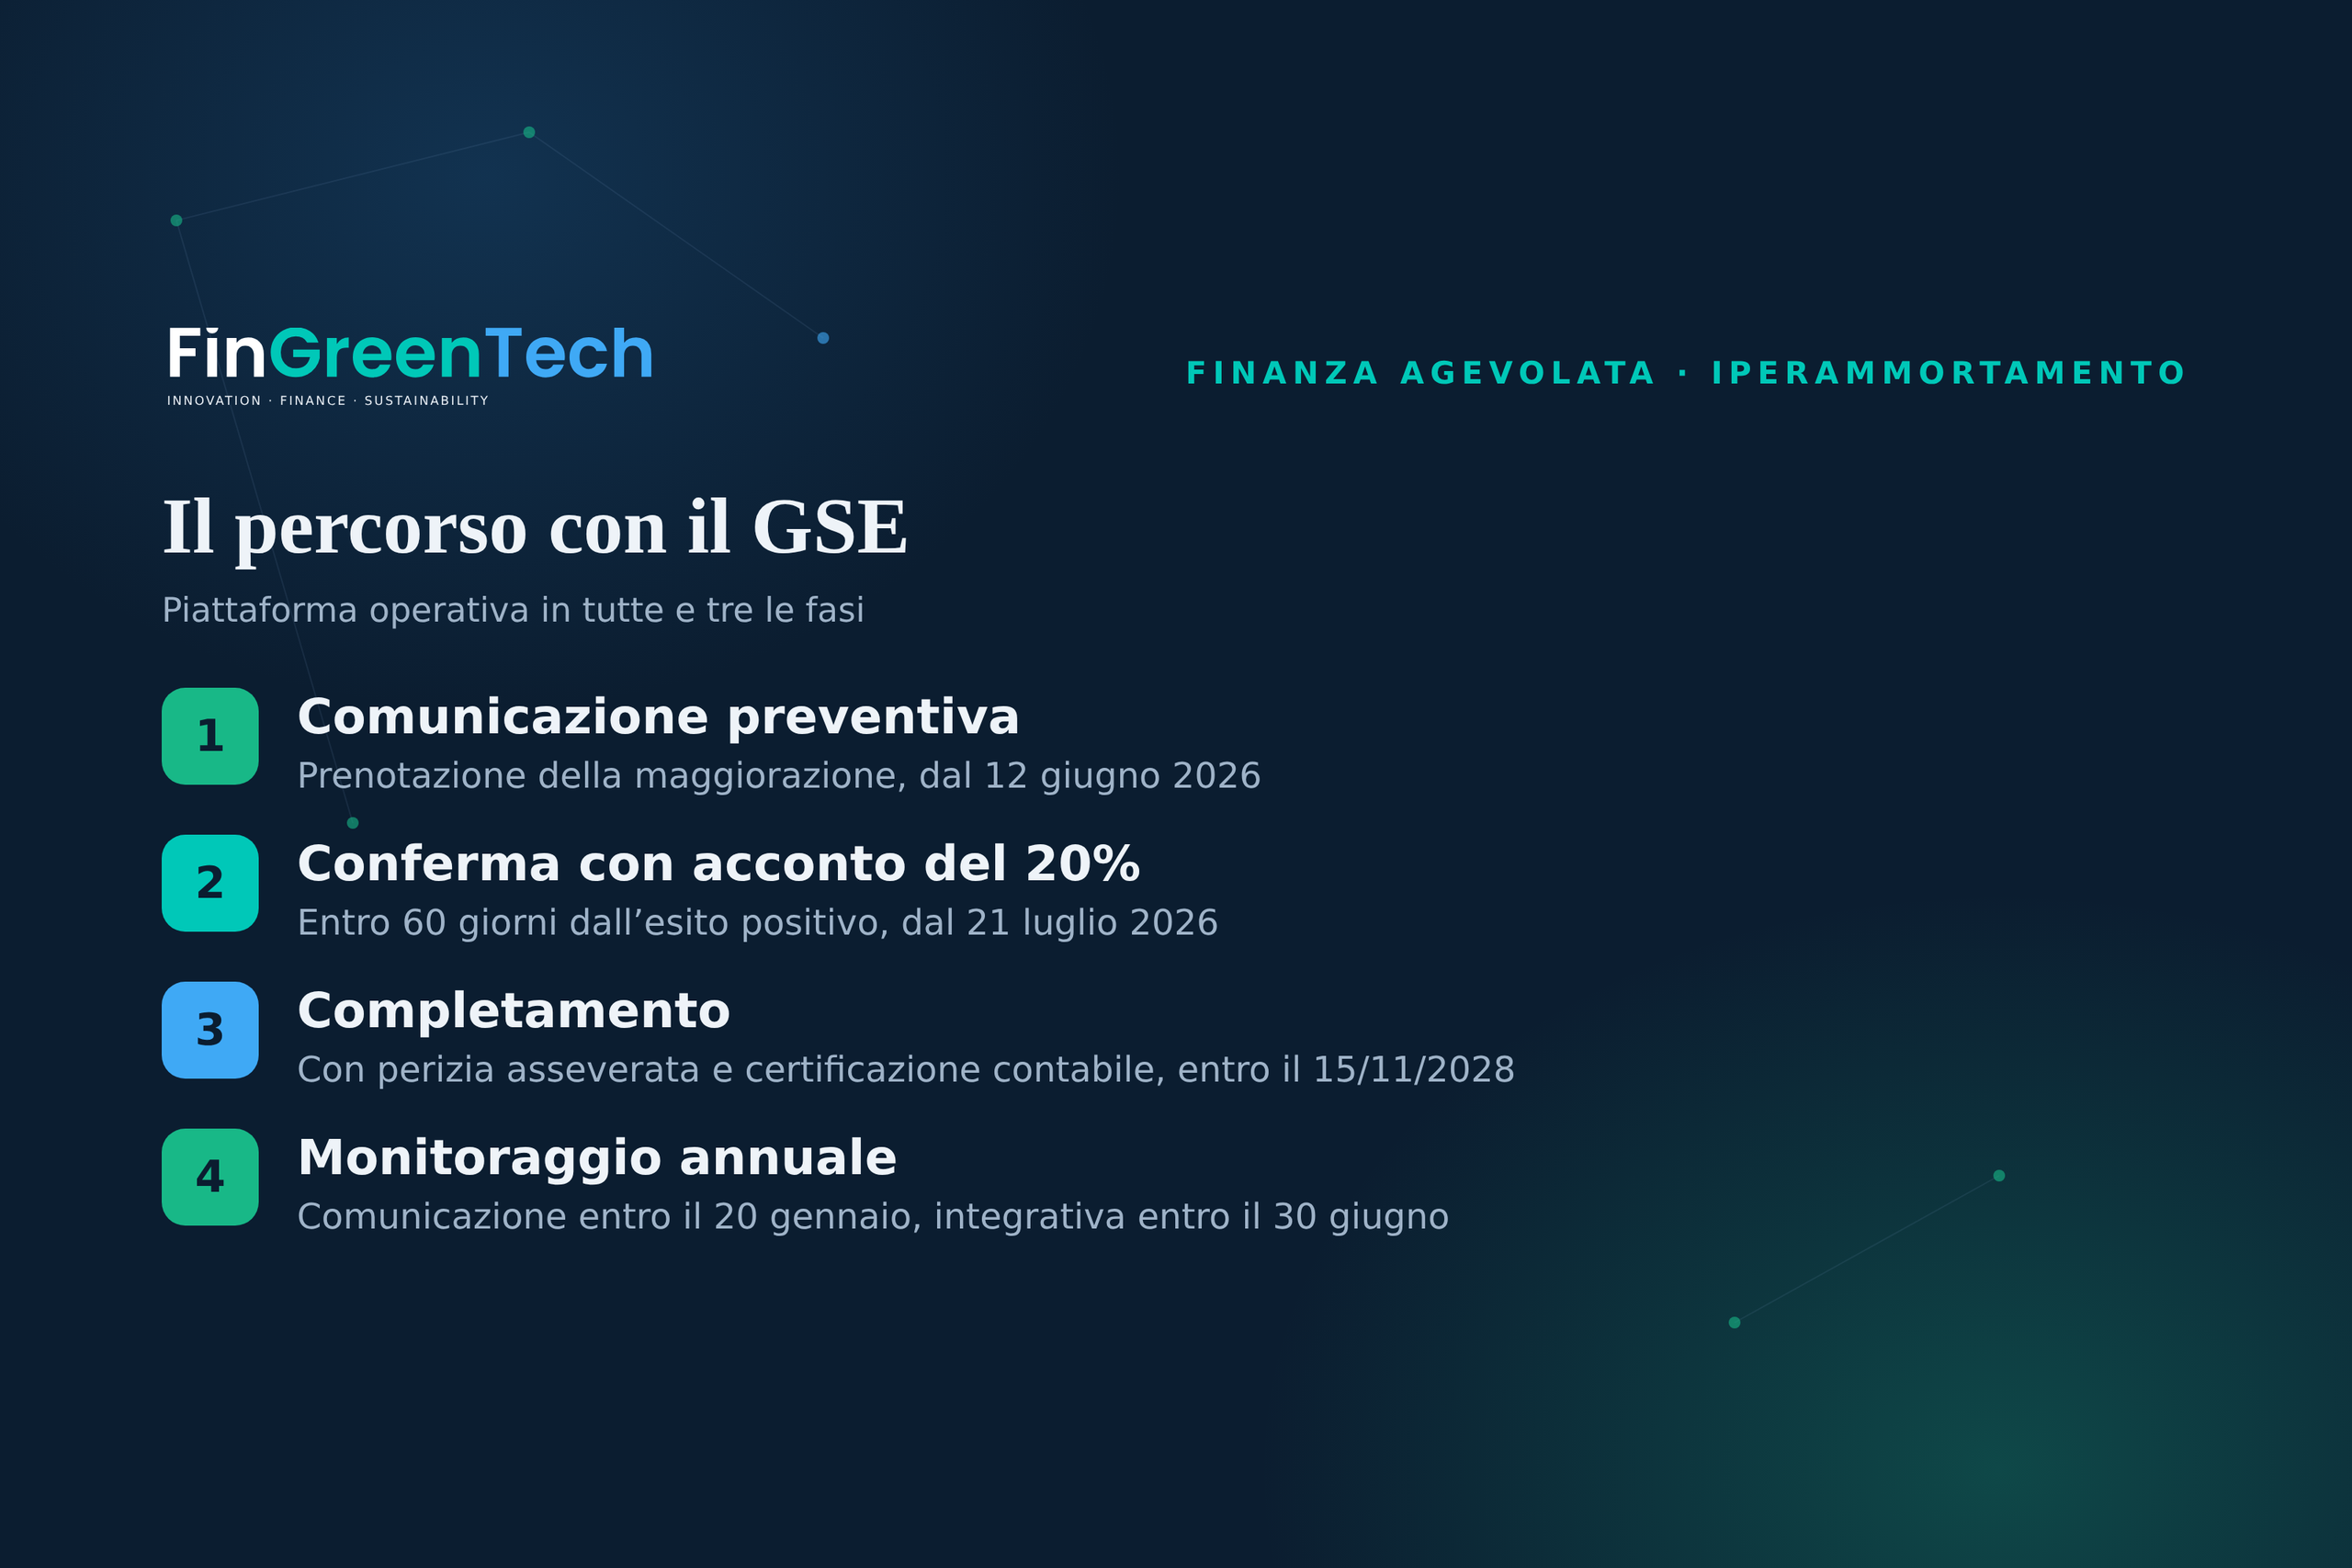
- Comunicazione preventiva. Serve a prenotare la maggiorazione, con i dati dell’impresa, dei beni, degli importi e la data prevista di interconnessione. La piattaforma è operativa dalle ore 12:00 del 12 giugno 2026.
- Comunicazione di conferma. Va inviata entro 60 giorni dall’esito positivo della preventiva, con data e importo del pagamento che porta l’acconto ad almeno il 20% del costo di ogni bene e i dati delle fatture. Per il leasing finanziario il 20% si considera soddisfatto con il contratto e l’impegno assunto con il fornitore. Piattaforma operativa dalle ore 12:00 del 21 luglio 2026.
- Comunicazione di completamento. Si invia a investimento concluso e beni interconnessi, entro il 15 novembre 2028 (prorogato di 20 giorni se il GSE chiede integrazioni), con la perizia asseverata e la certificazione contabile. Non può riguardare beni diversi o importi superiori a quelli della conferma. Piattaforma operativa dalle ore 12:00 del 15 ottobre 2026.
- Monitoraggio. Fino alla fine della fruizione servono una comunicazione periodica entro il 20 gennaio di ogni anno e una integrativa, con il piano di ammortamento, entro il successivo 30 giugno.
Il GSE verifica la completezza dei dati entro dieci giorni dalla ricevuta di invio, e la maggiorazione spetta dal periodo d’imposta in cui si trasmette il completamento, a patto che il bene sia entrato in funzione nello stesso periodo e che il GSE abbia dato esito positivo. Se le comunicazioni non arrivano nei termini e nelle modalità previste, la procedura non si perfeziona.
6. Cinque errori da evitare
- Dare per scontato che «AI» significhi agevolabile. Conta che il bene sia nell’Allegato V, sia nuovo e sia interconnesso ai sistemi aziendali, e che tutto sia documentato.
- Trattare l’interconnessione come un dettaglio. È una condizione essenziale, da comprovare con la perizia e da mantenere.
- Sbagliare i tempi di ordini e acconti. La sequenza prevista dal decreto parte dalla comunicazione preventiva, e la conferma, da inviare entro 60 giorni dall’esito positivo, indica il pagamento dell’acconto di almeno il 20%: coordina ordini e pagamenti con il tuo consulente.
- Cambiare i beni tra la conferma e il completamento. Non sono ammessi beni diversi né importi superiori a quelli confermati.
- Dimenticare il cumulo. Sugli stessi investimenti non si sommano iperammortamento e credito Transizione 5.0, e con altri aiuti la base di calcolo si riduce.
7. Cosa fare adesso
Se hai in programma investimenti in AI, cloud, efficienza energetica o autoproduzione, il primo passo è una mappatura: quali beni, quali voci dell’Allegato V, quanto sono integrabili con i tuoi sistemi e chi firmerà perizia e certificazione. Poi si costruisce il calendario con il commercialista, tenendo presenti le scadenze del GSE. L’orizzonte della misura è il 30 settembre 2028, ma una buona programmazione evita di arrivare a ridosso dei termini.
Stai valutando investimenti in AI, cloud o cybersecurity e vuoi capire come inserirli in un progetto fatto bene? Prenota una call conoscitiva gratuita con FinGreenTech oppure scrivici a info@fingreentech.com. Per gli aspetti fiscali ti consigliamo di coinvolgere il tuo commercialista.
Fonti: Legge 30 dicembre 2025, n. 199, articolo 1, commi 427-436 e Allegati IV e V (Gazzetta Ufficiale); decreto-legge 27 marzo 2026, n. 38, articolo 7 (Normattiva); pagina MIMIT «Nuovo Piano Transizione 5.0 – Iperammortamento»; decreto interministeriale MIMIT-MEF del 7 maggio 2026 e decreti direttoriali di giugno, luglio e ottobre 2026 sull’apertura della piattaforma GSE.
Nota sulla trasparenza. Questo articolo è stato redatto con il supporto di strumenti di intelligenza artificiale e revisionato dal Team di FinGreenTech, che ne è responsabile editoriale.